lunes, 14 de septiembre de 2026
domingo, 13 de septiembre de 2026
sábado, 12 de septiembre de 2026
China Apunta A Una Venta De Vehículos De Plugin Del 70% Para 2030, Alcanzado El 61% En Agosto
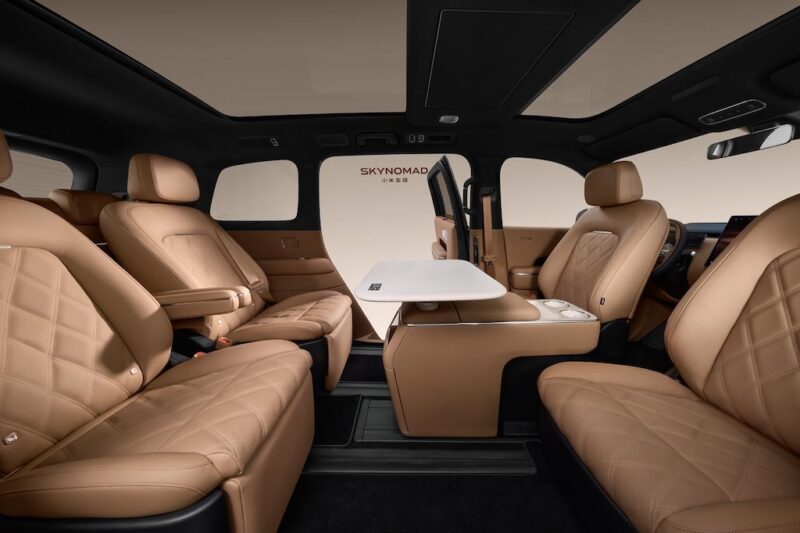
China acaba de lanzar su plan de desarrollo de 5 años más reciente para vehículos plugin, su 15o, y el plan incluye el objetivo de alcanzar el 70% de las ventas de vehículos plugin (o “vehículo de nueva energía”) para 2030. Eso suena bastante bien, ciertamente mucho mejor de lo que lo hará Estados Unidos, y probablemente mejor que Europa. Sin embargo, cuando se observa dónde está el mercado, uno tiene que pensar que no es súper ambicioso y que el país podría hacerlo mucho mejor.
Solo para aclarar, este objetivo de participación de vehículos del complemento del 70% es para las ventas de vehículos de pasajeros. El objetivo de las ventas de vehículos comerciales es el 40% de la participación del vehículo del plugin. La cuestión es que el mercado ya estaba en el 61% (60,6%) el mes pasado. Siendo ese el caso, ¿cuánto más necesita cambiar para llegar al 70%, y cuánto cambiará realmente en la industria y el mercado para entonces?
Por supuesto, como hemos visto, varios productores chinos de vehículos eléctricos están ansiosos por aumentar sus ventas mucho más allá de lo que pueden lograr incluso en China, por lo que también se dirigen a más y más ventas en el extranjero. Ese no es el enfoque de este plan a 5 años, pero agregando esos ambiciosos objetivos a los objetivos del país, algunos de esos fabricantes de automóviles buscan lograr grandes números de ventas de vehículos eléctricos.
Naturalmente, como es la tendencia últimamente, también se puso un fuerte enfoque en la conducción autónoma en el plan de 5 años.
Sin embargo, más allá de los objetivos superficiales y básicamente los pronósticos simples, el plan a 5 años también se pone en algunos temas complicados y difíciles y el esencial crecimiento de la industria de manera sostenible. “Además de una adopción más amplia, el plan exige explícitamente un mayor monitoreo y control de la capacidad, condiciones estrictas para los proyectos que establezcan nuevos fabricantes independientes de NEV y una gestión más estricta de la capacidad de producción de baterías”, escribe CnEVPost. “China intensificará las fusiones, la reestructuración y la consolidación interregional entre los fabricantes de automóviles, utilizando mecanismos jurídicos y basados en el mercado para eliminar gradualmente la capacidad obsoleta e ineficiente y mejorar la utilización general.
“La supervisión de la competencia en el mercado es otra prioridad. El plan exige una mayor competencia, competencia desleal y aplicación de los precios, así como restricciones a los esfuerzos locales indebidos para atraer inversiones a través de subsidios no autorizados, exenciones fiscales y políticas preferenciales de tierras.
“El documento también exige una mejor supervisión de la divulgación de datos de la industria y los pagos corporativos, la acción contra la intervención inapropiada del mercado y el desarrollo más rápido de un mercado nacional unificado”.
Suena inteligente. Ojalá cada país fuera tan lógico, sensible e inteligente.
Junto con lo anterior, también hubo partes clave centradas en:
- Chips de automoción
- Materiales básicos críticos
- Sistemas operativos
- Software industrial
- Seguridad de la batería
- Tasas de carga
- Rendimiento a baja temperatura
- IA
- Casas y robots inteligentes
- Eficiencia del vehículo
- V2G
- Camiones eléctricos de servicio pesado
- Y productividad laboral.
Una vez más, ¿podemos obtener algo de esa previsión lógica, sentido común y visión aquí en los Estados Unidos?
viernes, 11 de septiembre de 2026
jueves, 10 de septiembre de 2026
miércoles, 9 de septiembre de 2026
martes, 8 de septiembre de 2026
El aumento de energía limpia de China está comenzando a exprimir el carbón
La máquina de energía limpia de China ahora se está moviendo tan rápido que está satisfaciendo la creciente demanda de electricidad y empujando la energía del carbón hacia atrás al mismo tiempo.
La generación de carbón ha dejado de crecer en 17 de las 26 provincias y regiones chinas analizadas en un nuevo informe del think tank energético Ember. Esas regiones incluyen pesos pesados industriales como Shandong y Hunan, y en conjunto representan más de la mitad de la capacidad de energía térmica de China.
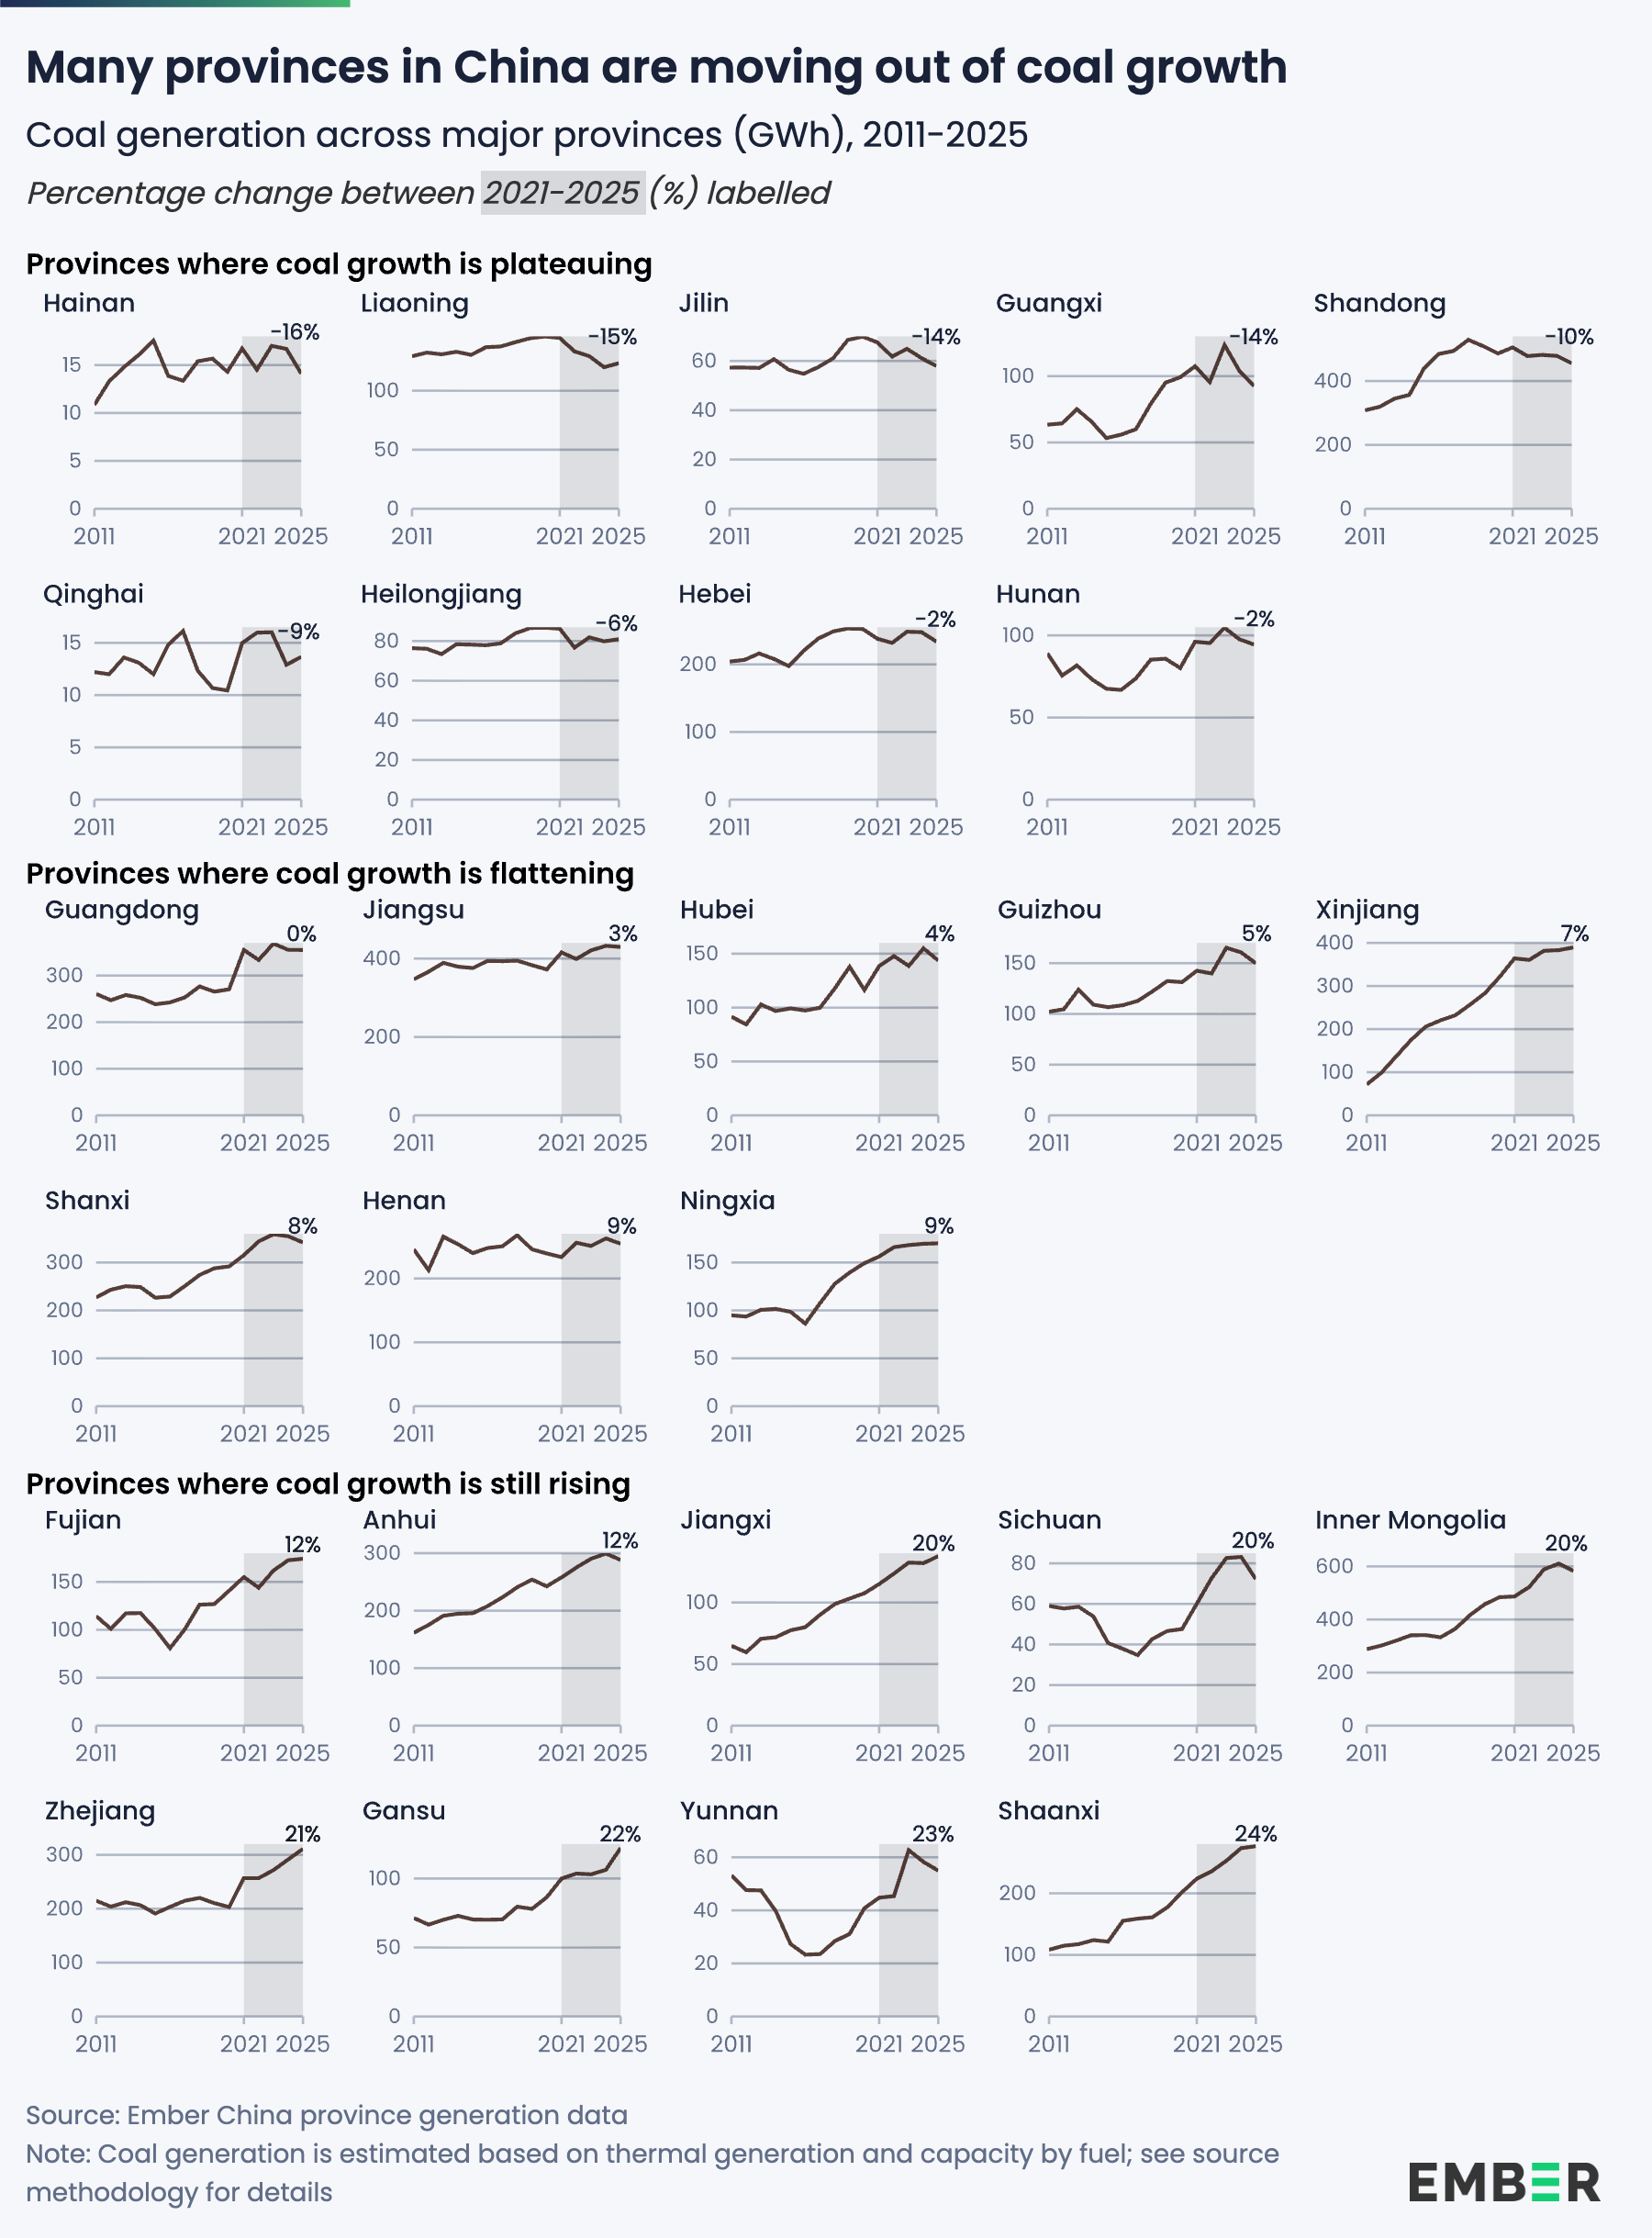
La generación térmica, la mayor parte de ella, cayó un 0,7% en 2025, a pesar de que la demanda de electricidad aumentó un 5%.
La generación térmica de China cayó en 2015, cuando la demanda de electricidad apenas se movió, subiendo solo un 0,5%. Esa es una historia muy diferente de lo que sucedió el año pasado: la electricidad limpia creció lo suficientemente rápido como para cubrir la creciente demanda y comenzar a reemplazar el carbón.
La generación de carbón también ha estado plana en un promedio de 12 meses desde principios de 2024, según Ember, por lo que la caída de 2025 no parece ser una única.
La energía limpia finalmente está comiendo en el carbón
China ha pasado la última década “construyendo antes de romper” – su término para la construcción de un sistema de energía limpia antes de desmontar el sistema de combustibles fósiles que reemplazará.
Ember dice que China está entrando en la fase de “construcción” mucho más complicada mientras se rompe. Eso significa que el sistema de energía limpia se está expandiendo mientras partes del viejo sistema de combustibles fósiles están comenzando a reducirse.
“El sistema de electricidad limpia está ganando fuerza y alcance, y el sistema de combustibles fósiles ya está registrando el cambio. Se puede ver el uso de combustibles fósiles aplanándose, sector por sector y provincia por provincia”, dijo el Dr. Muyi Yang, analista senior de Ember.
El almacenamiento de la batería está jugando un papel cada vez más importante en el equilibrio de toda esa electricidad limpia. Las baterías superaron a la energía hidroeléctrica, ya que la mayor fuente de capacidad instalada de almacenamiento de energía de China a fines de 2024, creció otro 84% en 2025.
La utilización promedio se duplicó aproximadamente entre 2022 y 2025, lo que indica que las baterías se están utilizando para ayudar a administrar la red.
La electrificación se traslada a fábricas y transportes
El alejamiento de los combustibles fósiles se está extendiendo mucho más allá de las plantas de energía. El uso de combustibles fósiles ya ha alcanzado su punto máximo en ocho de los 11 sectores industriales seguidos por Ember, principalmente desde 2018.
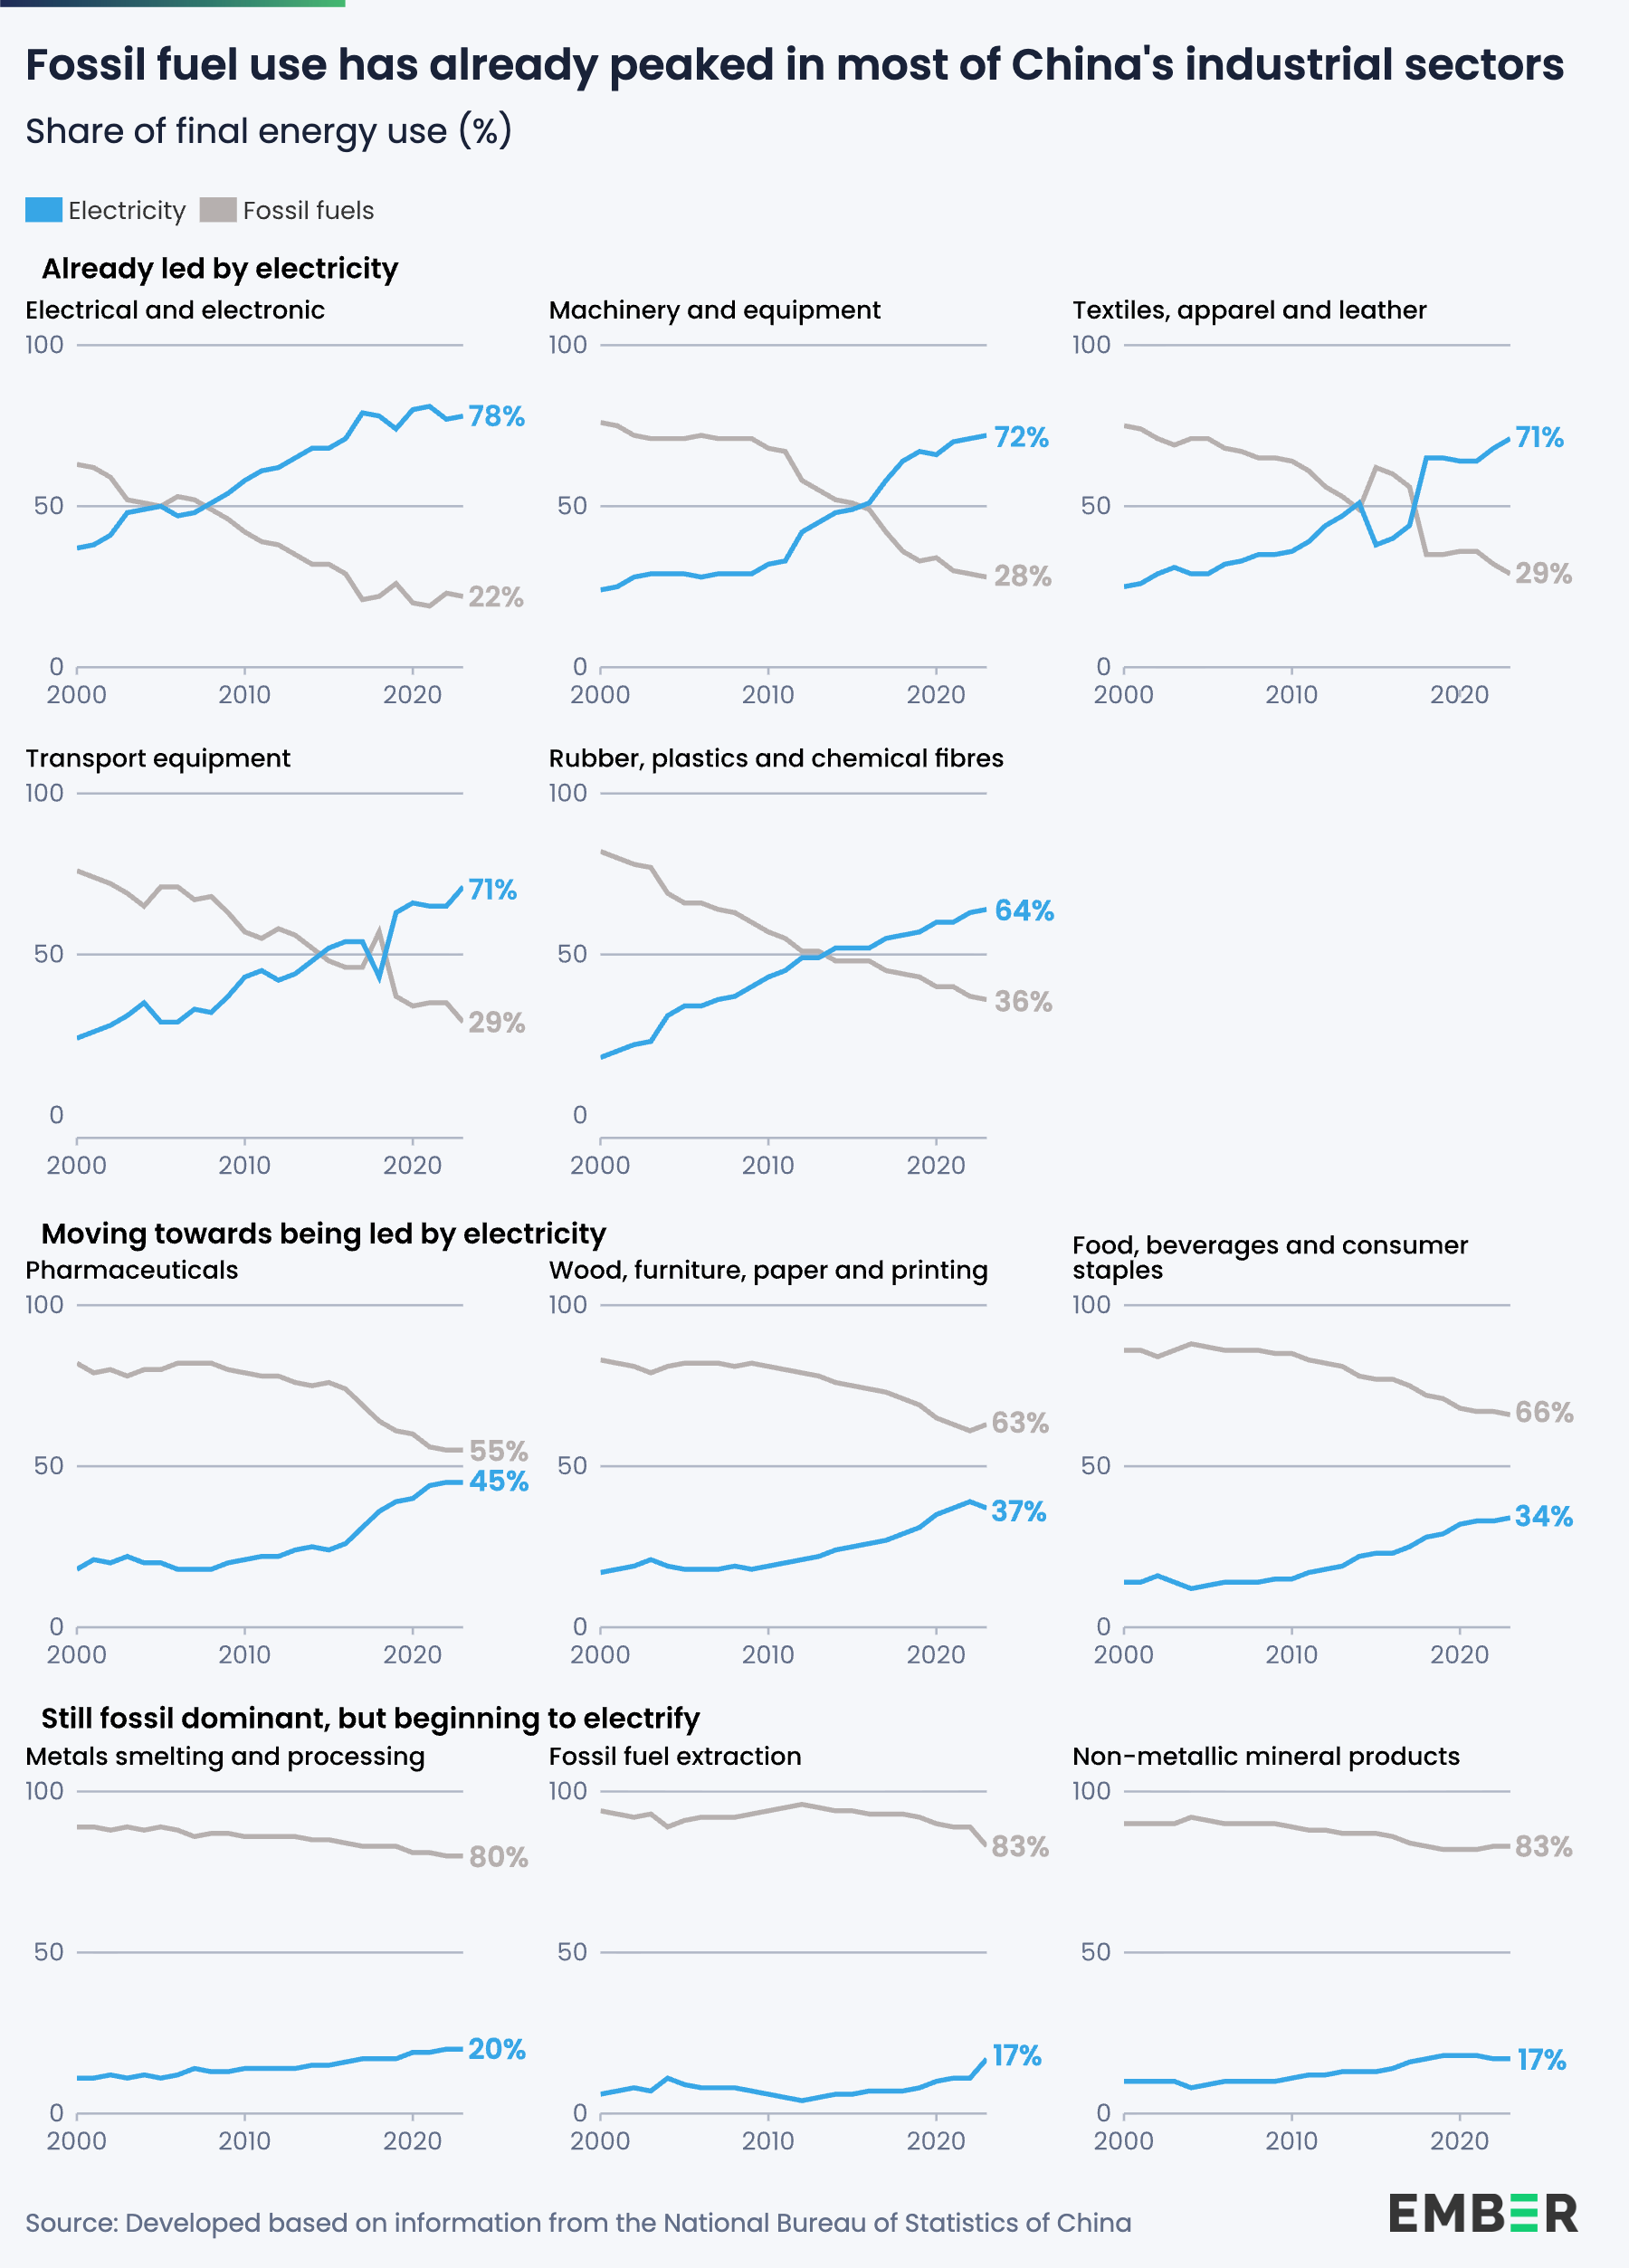
El uso de combustibles fósiles ha caído un 26% en la fabricación de alimentos y bebidas, un 52% en la fabricación de equipos de transporte y un 71% en la extracción de combustibles fósiles.
Y eso no es porque China dejó de hacer cosas. La producción industrial por persona ha seguido aumentando mientras que el uso de combustibles fósiles por persona ha disminuido. El país está reemplazando los combustibles fósiles por electricidad, no solo por reducir su base industrial.
En los sectores de fabricación ligera, como la maquinaria, la electrónica y los textiles, la electricidad ahora suministra alrededor del 75% de la demanda final de energía. La electrificación también se está abriendo camino en sectores más desafiantes, como la fundición de metales y los minerales no metálicos.
La electricidad suministró el 29% del consumo final de energía de China en 2024, frente al 22% en 2015. A modo de comparación, representa alrededor del 23% en Europa y el 21% en los Estados Unidos.
El floreciente mercado de vehículos eléctricos de China está acelerando el cambio en el transporte. Los automóviles de pasajeros eléctricos alcanzaron el 67% de las ventas de automóviles nuevos en junio de 2026. Las ventas de camiones eléctricos se duplicaron con creces tanto en 2024 como en 2025, alcanzando el 26% de las ventas de camiones nuevos el año pasado.
Nueve de cada 10 camiones eléctricos vendidos en todo el mundo en 2025 se vendieron en China.
Los vehículos eléctricos están reduciendo el hábito petrolero de China
La electrificación también está reduciendo uno de los mayores dolores de cabeza de seguridad energética de China: su dependencia del petróleo importado. China importa más del 70% del petróleo que utiliza, dejando a su economía expuesta a interrupciones en los suministros globales.
La flota de vehículos eléctricos de China desplazó un estimado de 400.000 barriles de demanda de gasolina por día en 2024, frente a los 100.000 barriles por día en 2020. Agregue otras formas de electrificación, y Ember estima que China evitó al menos 1 millón de barriles por día de demanda de petróleo.
No es solo una victoria climática. Cada barril que China ya no necesita importar lo hace menos vulnerable a un choque de suministro de petróleo.
Por qué la desaceleración de los combustibles fósiles de China importa en todas partes
China ha sido el motor del crecimiento de la demanda mundial de combustibles fósiles durante un cuarto de siglo. Entre 2000 y 2025, representó alrededor de la mitad del aumento mundial de la demanda de petróleo y más del 90% del crecimiento de la demanda de carbón.
Entonces, si la demanda de China deja de subir, ese es un problema muy grande para los productores de combustibles fósiles cuyos planes a largo plazo asumen que seguirá haciendo exactamente eso.
El último Plan de Energía Quinquenal de China pide que el consumo de petróleo y carbón alcance su punto máximo para 2030 y que la electricidad suministre el 35% del consumo final de energía. Pero los hallazgos de Ember sugieren que el cambio ya está ocurriendo.
China también está exportando más de la tecnología que impulsa ese cambio. Sus exportaciones de tecnología limpia superaron los $ 220 mil millones en 2025 y representaron el 6.6% de todas las exportaciones chinas en el primer semestre de 2026, frente al 2.7% en 2020.
Lo irónico es que los países que suministraron el enorme aumento de la demanda de carbón y petróleo de China ahora están comprando vehículos eléctricos, baterías y paneles solares chinos que reducen la demanda de combustibles fósiles.
China todavía quema enormes cantidades de carbón, y la transición no está ocurriendo de manera uniforme en todo el país. Pero la energía limpia ya no se está apilando simplemente sobre un creciente sistema de combustibles fósiles. A lo largo de una parte cada vez mayor de la economía de China, está empezando a hacerse cargo.
https://electrek.co/2026/09/07/chinas-clean-energy-surge-is-starting-to-squeeze-out-coal/
lunes, 7 de septiembre de 2026
SANY entregó 200 camiones eléctricos, cargadores de ruedas 600 EV – ÚLTIMO MES
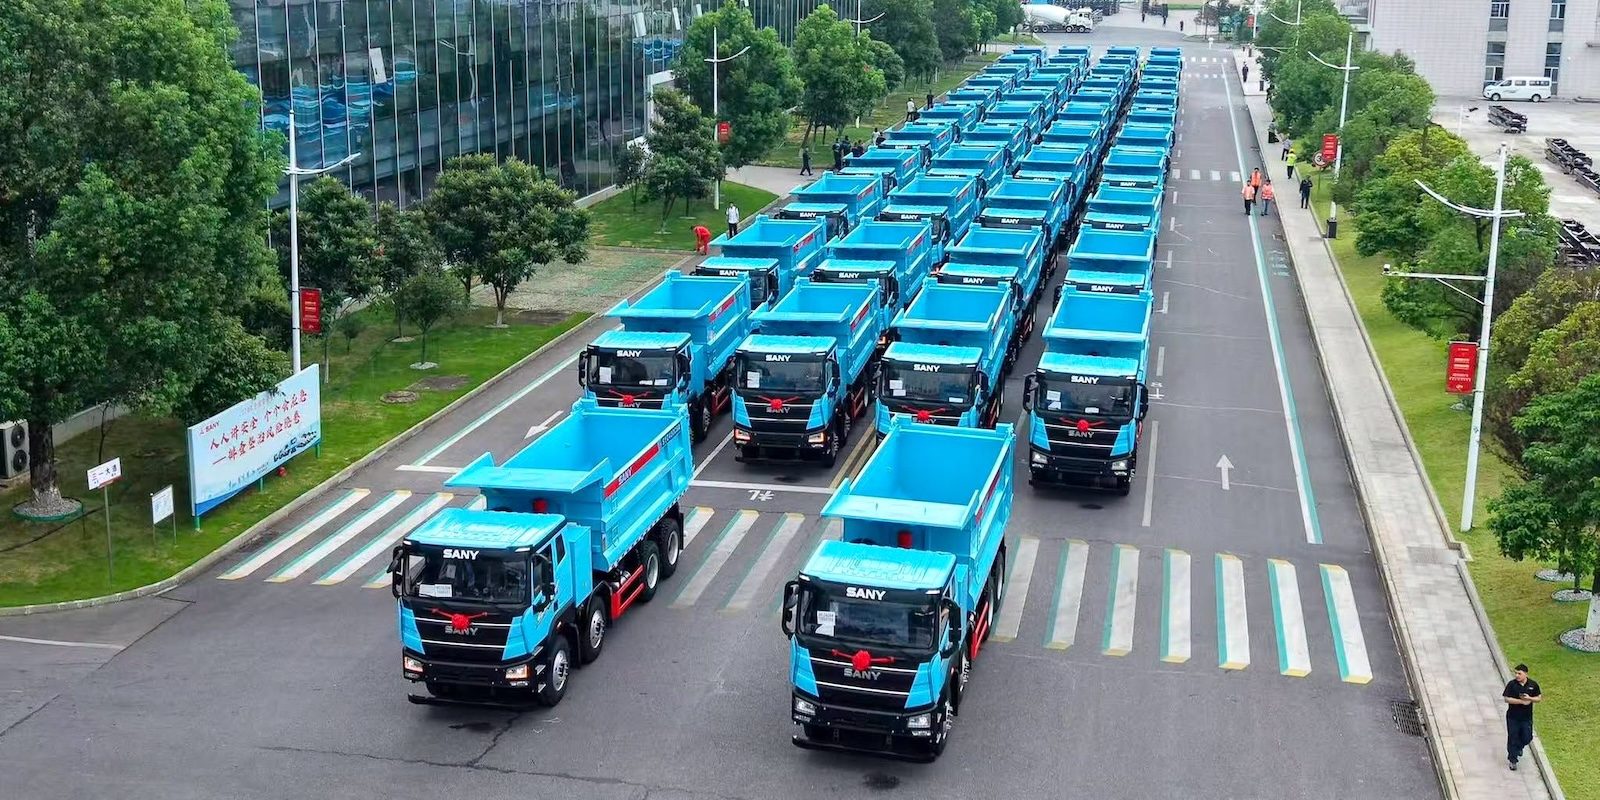
Mientras que las flotas norteamericanas continúan arrastrando su flota en la electricidad, el resto del mundo está cargando por delante. Como para probar ese hecho, la marca de equipos chinos SANY entregó 200 camiones eléctricos de transporte de servicio pesado y más de 600 cargadores de ruedas eléctricos. En un solo mes. (!)
SANY acudió a LinkedIn para anunciar que la marca de equipos pesados había enviado 200 camiones de volteo eléctrico y 403 cargadoras de ruedas eléctricas a clientes de todo el mundo, y ese número no incluye la creciente línea de apiladores de alcance eléctricos, semicamiones eléctricos o excavadoras eléctricas (entre otras cosas).
“Nuestra gama eléctrica continúa creciendo a medida que más clientes buscan formas de reducir las emisiones y operar de manera más sostenible”, dice la publicación de SANY, en LinkedIn. “Estamos orgullosos de ofrecer una creciente selección de maquinaria de alta calidad tanto en electricidad como en diesel, dando a nuestros clientes más opciones para encontrar la máquina adecuada para sus necesidades”.
A prueba de balanceo


Muchas de las opciones de equipos eléctricos de SANY utilizan un paquete de baterías de 550 kWh intercambiable que permite a los equipos de construcción y minería la capacidad de mantener la Tierra en movimiento y las ruedas girando con mayor eficiencia que el diesel, al tiempo que ayuda a estabilizar la red en cualquier región en la que se desplieguen, ¡y eso se está convirtiendo rápidamente regiones!
SANY también está trabajando en una serie de productos autónomos, desde los camiones pesados eléctricos SKT145Ei totalmente sin cabina que se muestran en la Cumbre Global de Clientes Clave de Minería de SANY en Xi’an hasta los 100,000 semi camiones eléctricos que planea construir con Pony.ai.
Todo lo cual quiere decir: Occidente necesita dejar de jugar con misiones secundarias que pierden el tiempo como el hidrógeno, y ponerse ocupado electrificando sus flotas comerciales a lo grande si planea permanecer en el negocio por mucho más tiempo.
China informa de 4a generación de LFP por encima de 200 Wh/kg a medida que las velocidades de la línea de producción alcanzan las 7,5 células/min

China ha informado oficialmente de un punto de referencia de células de fosfato de hierro de litio (LFP) de alta compactación de cuarta generación que supera los 200 Wh/kg, lo que apunta a mayores ganancias de densidad de energía de la química sin cambiar a materiales de cátodo ricos en níquel.
El académico Ouyang Minggao, profesor de la Universidad de Tsinghua y figura líder en los programas nacionales de investigación de vehículos eléctricos de China, reveló el punto de referencia en la Conferencia Mundial de Baterías de Energía 2026 (WPBC) en Yibin, Sichuan. Las divulgaciones de fabricación separadas en la conferencia destacaron velocidades de bobinado de células prismáticas automatizadas que alcanzan 7,5 células por minuto, por encima de una línea de base de línea de producción de 4,4 células por minuto. Las dos cifras representan desarrollos separados, pero en conjunto muestran cómo la industria de la batería de China está buscando un mayor rendimiento de la célula y un rendimiento de fabricación más rápido.
La pared gen 3: por qué la densidad de nivel celular importa de nuevo
LFP se ha convertido en la química dominante de la batería en el mercado nacional de vehículos eléctricos de China. China instaló 335,6 GWh de baterías de energía durante la primera mitad de 2026, con LFP representando 272,0 GWh, o el 81,0% del total, según el China EV DataTracker.
Gran parte del progreso de la LFP en los últimos años provino de la mejora del empaquetado celular en lugar de depender únicamente de una mayor densidad de energía a nivel celular. Las arquitecturas de celda a paquete, incluido el enfoque CTP de CATL y la batería Blade de segunda generación de BYD, reducen el material inactivo entre las celdas y dentro de los paquetes de baterías.
Esa estrategia puede mejorar sustancialmente la utilización volumétrica del envase, pero los rendimientos disminuyen a medida que el embalaje se optimiza más. Los aumentos adicionales en el rango de vehículos o las reducciones en la masa de la batería dependen cada vez más de las propias células.
La importancia del punto de referencia >200 Wh/kg reportado se hace más clara frente a la tecnología de producción actual. La línea Blade 2.0 de BYD, por ejemplo, utiliza diferentes formatos de celda: su versión Short Blade está clasificada en 160 Wh/kg, mientras que la Long Blade de mayor energía alcanza hasta 210 Wh/kg a nivel de célula. Sin embargo, la cifra de 210 Wh/kg se aplica principalmente a las aplicaciones de largo alcance de BYD, dejando la densidad de energía a nivel celular alrededor de 200 Wh/kg relativamente poco común en el mercado más amplio de LFP.
Ahí es donde la LFP de alta compactación se vuelve significativa. El enfoque de cuarta generación reportado empaqueta más material de cátodo activo en un volumen dado, con cifras citadas de desarrollo de material que colocan la densidad de polvo de LFP compactada en aproximadamente 2,65-2,80 g/cm3 y la densidad de energía volumétrica por encima de 430 Wh/L.
Se trata de cifras de nivel de material y celda, no aumentos equivalentes en la densidad de energía de la batería terminada después de tener en cuenta el hardware de refrigeración, los componentes estructurales, las conexiones eléctricas y otros materiales inactivos.
Una mayor compactación trae nuevas compensaciones de ingeniería
El aumento de la compactación de electrodos no es simplemente una cuestión de comprimir más polvo en el mismo espacio. Una mayor densidad puede reducir el volumen de poros y dificultar el transporte de electrolitos a través del electrodo, creando una compensación entre la densidad de energía volumétrica y el transporte de iones.
Eso hace que la formulación de electrodos, la distribución del tamaño de partícula, las vías conductoras y el control de fabricación sean cada vez más críticos a medida que la LFP se acerca a niveles de compactación más altos.
Por lo tanto, la cifra >200 Wh/kg notificada es menos como un número aislado que como una indicación de que el desarrollo de la LFP se está moviendo más allá de la optimización a nivel de paquete. También se alinea con las evaluaciones anteriores del académico Ouyang de que las químicas de baterías líquidas maduras continuarán llevando el mercado principal mientras que las alternativas de estado sólido experimentan un desarrollo prolongado. Si el punto de referencia se puede traducir en una producción de gran volumen, junto con la tecnología de gestión térmica totalmente climática divulgada en la misma conferencia para abordar la carga y la gestión del calor en climas fríos, podría ampliar el rango útil de densidad de energía de una química ya dominante en el mercado de vehículos eléctricos de China.
Incluso con este hito, la LFP se mantiene por debajo del techo de densidad de energía alcanzado por las células ternarias de alto nivel. La batería Qilin de CATL, por ejemplo, se ha informado con una densidad de energía celular de alto contenido de níquel de alrededor de 285 Wh/kg, lo que ilustra la brecha física restante entre las dos familias de química, incluso cuando la LFP de alta compactación se mueve más allá del umbral de 200 Wh/kg.
La fabricación de baterías también se mueve más rápido
Las divulgaciones de WPBC también destacaron el equipo de bobinado automatizado que alcanzan 7,5 células prismáticas por minuto, en comparación con un punto de referencia de 4.4 células por minuto.
Esto representa un incremento de alrededor del 70,5%. Una mayor velocidad de bobinado puede reducir el tiempo de ciclo celular individual, pero el rendimiento general de la línea aún depende del proceso de fabricación completo.
La formación, el envejecimiento, la inspección y el ensamblaje pueden convertirse en cuellos de botella aguas abajo, mientras que el rendimiento y el control de calidad siguen siendo críticos a medida que aumentan las velocidades de producción. Por lo tanto, la figura de 7,5 celdas/min se entiende mejor como un punto de referencia de proceso de bobinado en lugar de una medida directa de la salida de fábrica terminada.
La posición de costo y regulación de la LFP
El impulso para la LFP de mayor densidad se produce cuando la química ya se beneficia de una cadena de suministro china madura y una amplia adopción de vehículos. Su desarrollo continuo le da a los fabricantes de automóviles otra ruta para mejorar la densidad de energía sin moverse automáticamente a los cátodos ternarios ricos en níquel.
El estándar de seguridad de la batería de tracción revisado de China GB 38031-2025 entró en vigor el 1 de julio de 2026, reemplazando al documento GB 38031-2020. La norma obligatoria establece los requisitos de seguridad actualizados para las baterías de tracción de vehículos eléctricos y ahora es la norma nacional aplicable.
Ese entorno regulatorio refuerza la necesidad de equilibrar la densidad de energía con la seguridad, la durabilidad y la consistencia de fabricación en lugar de seguir una sola especificación de título. Sin embargo, no establece una ventaja específica para la LFP sobre otras químicas.
Por lo tanto, el índice de referencia LFP de alta compactación de cuarta generación notificado no marca el final del desarrollo convencional de iones de litio. En cambio, muestra dónde se persiguen las próximas ganancias: los desarrolladores de baterías chinos están empujando los límites de material y fabricación de la célula, al tiempo que conservan las ventajas establecidas de la química y la cadena de suministro de LFP.
Comentario de MJE
Me gustan 12 personasLa inversión económica estratégica de China en energías renovables parece más inteligente día a día.
Mejora su seguridad energética y reduce los costes de importación (menos dependencia de los combustibles fósiles importados) y les ha permitido desarrollar una experiencia inigualable en tecnologías que pueden exportar.
Otros países demasiado irresponsables y con poca visión para tener una inversión estratégica similar ahora hipócritamente se quejan de que su gobierno chino haga la prueba de cualquier sensato